

Сколько стоил биткоин в 2020 году
Криптовалюта и биткоин в 2020 году: техническая история дефицита, шока и децентрализованных финансов
Историю криптовалюты и биткоина за 2020 год нельзя рассматривать как простую историю цены. Это был год, когда молодой монетарной сети, рожденной из шифропанк-скептицизма и криптографических экспериментов, пришлось взаимодействовать с глобальным макроэкономическим стрессом, институциональной ликвидностью, децентрализованными финансами и монетарным реагированием на пандемию, не имеющим аналогов в новейшей экономической истории. К 2020 году биткоин уже не был лишь малоизвестным экспериментом в области цифровых наличных, обсуждавшимся на нишевых форумах. Он стал живым стресс-тестом для идей о доверии, дефиците, расчетах, устойчивости к цензуре и программируемых деньгах.
В начале года крипторынок все еще восстанавливался после эксцессов и обвалов предыдущих циклов. Биткоин торговался в диапазоне, который многие опытные наблюдатели считали зрелым, однако базовая инфраструктура существенно изменилась после пика 2017 года. Segregated Witness уже несколько лет работал, Lightning Network развивалась, Ethereum готовился к многолетнему переходу на proof-of-stake, а децентрализованные финансы начинали превращать смарт-контракты из теоретических платформ в активные финансовые рынки. К декабрю 2020 года обсуждение сместилось с вопроса о том, может ли криптовалюта пережить собственную волатильность, к вопросу о том, способна ли она стать расчетным слоем для глобальных цифровых финансов.
Почему 2020 год стал переломным моментом
2020 год был важен тем, что сжал несколько исторических сил в одном году. Во-первых, биткоин пережил третий халвинг, который сократил субсидию за блок с 12,5 BTC до 6,25 BTC и укрепил фиксированный график эмиссии протокола. Во-вторых, глобальная пандемия спровоцировала экстренное монетарное расширение, подтолкнув инвесторов к поиску альтернативных монетарных активов. В-третьих, децентрализованные финансы стремительно вошли в мейнстрим криптокультуры, создав новые рынки для кредитования, заимствования, автоматического предоставления ликвидности и токенов, приносящих доходность. В-четвертых, институциональное участие стало более заметным: публичные компании, платежные фирмы и регулируемые кастодиальные сервисы начали рассматривать биткоин как полноценный казначейский актив.
Результатом стал год крайних противоречий. В марте биткоин резко обвалился вместе с акциями, сырьевыми товарами и высокодоходными активами, что говорило о том, что криптоактивы по-прежнему остаются рисковым активом, коррелирующим с условиями ликвидности. Однако к концу года он превзошел большинство основных классов активов и стал центральным объектом нарративов о монетарном обесценивании и цифровом дефиците. Поэтому история криптовалюты в 2020 году — это не только история технологического развития, но и история рыночной психологии, монетарной теории и напряжения между децентрализацией и институциональным внедрением.
Шифропанк-корни рынка 2020 года
Чтобы понять 2020 год, необходимо вернуться к интеллектуальной преемственности, сделавшей криптовалюту возможной. Движение началось не с биткоина. Оно выросло из десятилетий работы над цифровыми наличными, криптографической приватностью, hashcash на основе доказательства работы (proof-of-work), b-money, Bit Gold, а также из дискуссий в рассылках шифропанков о слежке, государственной власти и доверенных третьих сторонах. Главная идея заключалась не в том, что деньги могут быть цифровыми, поскольку банки уже этого достигли. Идея состояла в том, что цифровые деньги можно спроектировать так, чтобы они работали без центрального валидатора, используя криптографию и экономические стимулы вместо институционального разрешения.
Чисто пиринговая версия электронных наличных позволила бы отправлять онлайн-платежи напрямую от одной стороны другой без участия финансового учреждения.
Это предложение из белой книги биткоина оставалось философски центральным в 2020 году. Пока рынки сосредоточивались на цене, разработчики и давние участники сообщества продолжали подчеркивать исходную проблему: как предотвратить двойное расходование без повторного введения доверенного посредника. Ответом биткоина стал децентрализованный реестр, защищенный доказательством работы, блоками с временными метками и правилом самой длинной цепочки. Ethereum расширил эту модель, сделав реестр программируемым и позволив контрактам управлять активами, обеспечивать выполнение условий и компоноваться в более сложные финансовые системы. К 2020 году эти две архитектуры представляли собой разные, но связанные пути: биткоин как консервативная монетарная расчетная сеть и Ethereum как экспериментальный программируемый расчетный слой.
Техническая архитектура биткоина в 2020 году
К 2020 году технический дизайн биткоина был сознательно консервативным по сравнению с более новыми платформами смарт-контрактов. Его базовый слой отдавал приоритет предсказуемости, аудируемости и устойчивости к сбоям консенсуса. Сеть продолжала опираться на модель неизрасходованных выходов транзакций, где ценность отслеживается как отдельные UTXO, а не балансы аккаунтов. Эта модель дает биткоину высокий потенциал приватности при осторожном использовании, упрощает параллельную проверку и облегчает анализ корректности транзакций на уровне протокола.
- Модель UTXO позволяла кошелькам и узлам проверять ценность без восстановления глобального состояния аккаунтов.
- Bitcoin Script оставался намеренно ограниченным, отдавая предпочтение простым и аудируемым условиям расходования вместо сложной программируемости.
- Segregated Witness отделил данные подписей от структуры транзакций, снизив изменяемость транзакций и повысив эффективность использования емкости блока.
- Lightning Network обеспечила платежную систему второго уровня, построенную на контрактах с хешированной временной блокировкой и каналах финансирования с мультиподписью.
- Полные узлы оставались необходимыми для проверки правил консенсуса и сохранения децентрализации перед давлением со стороны майнеров, бирж и крупных поставщиков кошельков.
Майнинг в 2020 году был высокоиндустриализированным, но по-прежнему управлялся тем же основным контуром обратной связи: вычислительная мощность SHA-256 конкурирует за вознаграждение за блок, а корректировка сложности согласует производство блоков с доступным хешрейтом. Этот механизм придавал биткоину форму автономных монетарных операций. Ни один комитет не мог решить ускорить эмиссию или спасти терпящего неудачу майнера. Протокол реагировал только на накопленное доказательство работы и прохождение блоков. Для сторонников эта жесткость была главной целью. Для критиков она была ограничением, которое в конечном итоге может сдержать масштабируемость или безопасность.
Мартовский шок ликвидности 2020 года
Первое серьезное испытание года наступило в марте, когда глобальные рынки вошли в кризис ликвидности на фоне быстрого распространения пандемии. Биткоин, который энтузиасты часто описывали как хедж от системного сбоя, сначала вел себя как рисковый актив с высокой бетой. Когда инвесторы бросились получать наличные, позиции с кредитным плечом закрывались на биржах, а корреляции между криптоактивами, акциями и сырьевыми товарами резко выросли до единицы. Биткоин резко упал с нескольких тысяч долларов до уровней, которые не наблюдались с предыдущего медвежьего рынка, обнажив хрупкость биржевой инфраструктуры, кастодиальных операций и протоколов децентрализованного кредитования в условиях экстремальной волатильности.
Обвал также выявил технические слабости децентрализованных финансов. В Ethereum резкие движения цен вызывали ликвидации в протоколах кредитования, особенно там, где каналы оракулов, цены газа и аукционные механизмы не успевали за рыночным хаосом. В некоторых случаях ликвидаторы конкурировали настолько агрессивно, что транзакции не проходили или исполнялись на невыгодных условиях, образуя безнадежную задолженность и вынуждая обсуждать параметры риска в рамках управления. Этот эпизод стал напоминанием о том, что смарт-контракты не устраняют финансовый риск; они кодируют его в программном обеспечении, оракулах и дизайне стимулов.
Для биткоина март 2020 года закрепил важный урок: монетарные сети не изолированы от макроликвидности. Даже актив с фиксированным предложением может падать, когда участникам рынка приходится продавать любые ликвидные активы. Однако последующее восстановление было не менее поучительным. По мере того как центральные банки расширяли балансы и увеличивалась фискальная поддержка, биткоин начал привлекать внимание не только как спекулятивный инструмент, но и как потенциальный хедж против обесценивания валют. Техническая сеть во время обвала не изменилась, но рыночная интерпретация ее начала эволюционировать.
Третий халвинг биткоина
Самым структурно важным событием биткоина в 2020 году стал третий халвинг, который произошел на высоте блока 630 000 11 мая 2020 года. Вознаграждение за блок уменьшилось с 12,5 BTC до 6,25 BTC, сократив скорость поступления новых монет в обращение. В отличие от традиционных монетарных систем, где предложение может реагировать на политические или экономические условия, график эмиссии биткоина обеспечивается правилами консенсуса и криптографическим доказательством работы. Халвинг не требовал голосования, решения совета директоров или экстренного вмешательства. Он произошел потому, что протокол достиг заранее заданной высоты блока.
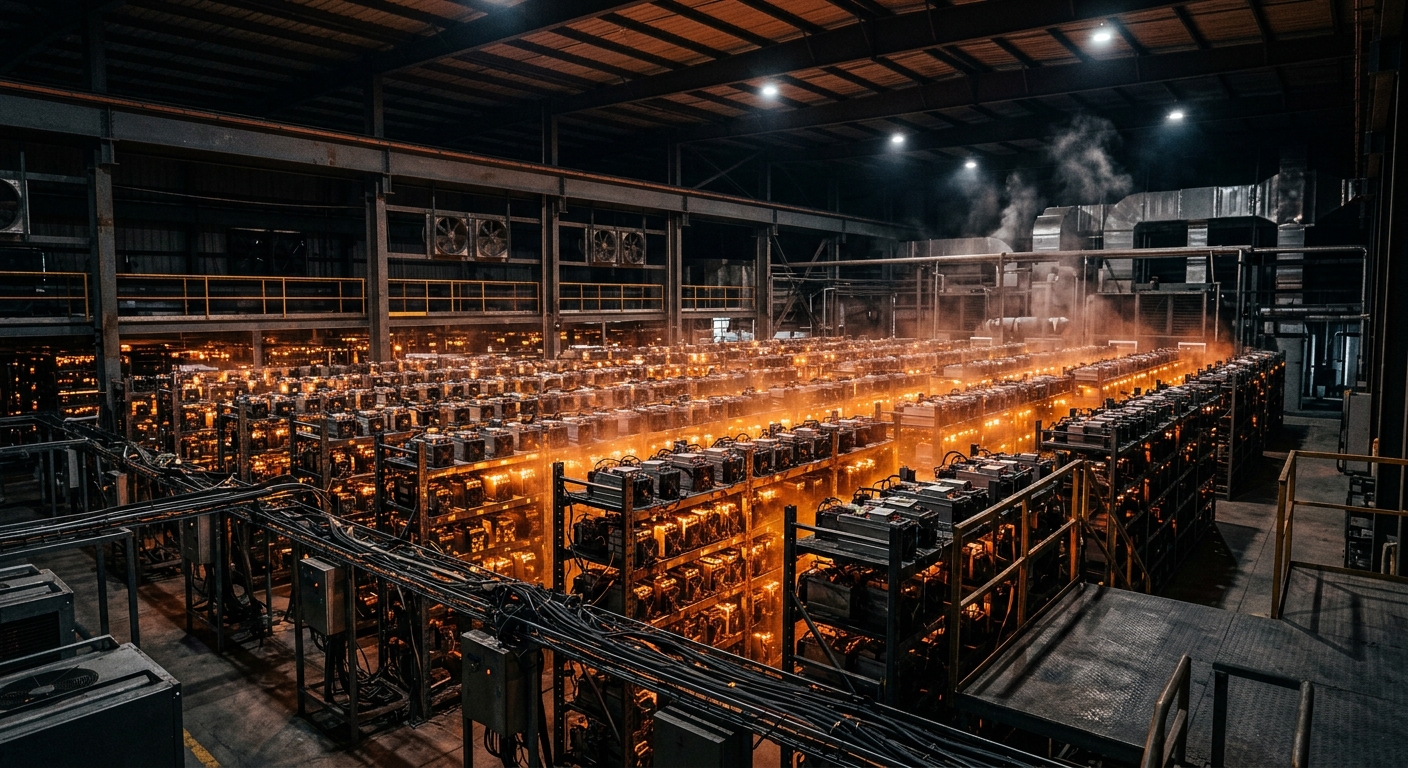
Технически халвинг сначала затронул майнеров. Доход от блоков мгновенно снизился, в то время как эффективность оборудования, стоимость электроэнергии и цена хеша определяли, какие операции оставались прибыльными. Часть старого оборудования стала нерентабельной, что привело к краткосрочной волатильности хешрейта и региональному перемещению майнинговых мощностей. Затем корректировка сложности перебалансировала сеть, обеспечив время создания блоков, близкое к десяти минутам. Этот контур обратной связи был одним из самых элегантных механизмов биткоина: затраты на безопасность могли колебаться, но монетарный график оставался неизменным.
Реакция на форумах была смешанной. Опытные пользователи часто предупреждали новичков не воспринимать халвинг как немедленный ценовой катализатор, утверждая, что рынки могут заранее заложить в цену ожидаемый дефицит задолго до события. Другие сосредоточивались на моделях stock-to-flow, доходах майнеров и долгосрочной монетарной премии. Скептики указывали, что предыдущие халвинги не гарантируют одинаковых будущих результатов, особенно по мере того, как структура рынка становилась более институциональной. Тем не менее халвинг обострил основной нарратив биткоина: цифровой актив с прозрачной кривой предложения, обеспеченный энергией и вычислениями и устойчивый к произвольной эмиссии.
DeFi-лето и взрывной рост программируемых денег
Если история биткоина в 2020 году была сосредоточена на дефиците, то история Ethereum — на компонуемости. Сектор децентрализованных финансов вырос из относительно небольшой экосистемы протоколов кредитования и децентрализованных бирж в обширную финансовую лабораторию. Фраза «DeFi-лето» отразила ажиотаж вокруг майнинга ликвидности, фарминга доходности, автоматических маркет-мейкеров, токенов управления и экспериментальных стратегий эффективности использования капитала. То, что начиналось как нишевое движение среди разработчиков Ethereum и опытных пользователей, стало одним из определяющих криптонарративов года.
Техническая основа этого расширения была простой, но мощной. Смарт-контракты могли хранить активы, обеспечивать соблюдение правил и взаимодействовать с другими контрактами без необходимости в централизованном посреднике. Автоматические маркет-мейкеры заменили традиционные книги ордеров пулами ликвидности, управляемыми математическими формулами. Модель постоянного произведения, обычно выражаемая как x умножить на y равно k, позволяла пользователям торговать с пулом за счет изменения соотношения двух активов. Цены формировались на основе балансов резервов, а не сопоставленных ордеров на покупку и продажу. Этот дизайн был менее эффективным с точки зрения капитала, чем зрелые централизованные биржи, но он был не требующим разрешений, компонуемым и постоянно доступным.
Протоколы кредитования внедрили алгоритмические процентные ставки, заимствование с избыточным обеспечением и механизмы ликвидации, исполняемые кодом. Майнинг ликвидности добавил токенные стимулы для первоначального привлечения участия, превратив пользователей в заинтересованных участников и создав рефлексивные петли между ценой токена, ликвидностью и управлением протоколом. Флеш-кредиты позволили брать займы без залога в рамках одной транзакции при условии возврата средств к концу атомарной операции. Этот примитив был технически элегантным, но также спорным, поскольку позволял злоумышленникам манипулировать ценами, эксплуатировать слабости оракулов и усиливать уязвимости без предварительного вложения крупных объемов капитала.
Риски были существенными. В течение года проявились ошибки в смарт-контрактах, компрометации административных ключей, манипуляции с оракулами, атаки на управление и неустойчивые модели доходности. Тем не менее образовательный эффект был огромным. DeFi заставил участников внимательно думать о хранении, контрактном риске, коэффициентах обеспечения, стимулах ликвидации и различии между децентрализацией в теории и децентрализацией на практике. К концу 2020 года децентрализованные финансы стали постоянной частью истории криптовалюты не как завершенная финансовая система, а как открытая экспериментальная среда для монетарного программного обеспечения.
Перегрузка Ethereum и запуск Beacon Chain
Всплеск активности DeFi создал серьезную нагрузку на базовый слой Ethereum. Комиссии за газ резко росли в периоды высокого спроса, делая небольшие транзакции дорогими и подталкивая пользователей к концепциям второго уровня, альтернативным цепям и более рискованным стратегиям доходности. Перегрузка была признаком соответствия продукта рынку, но также обнажила пределы блокчейна на основе доказательства работы, чья модель безопасности и пропускная способность еще не были перепроектированы для глобального финансового использования.
Ответом стало не немедленное масштабирование, а долгосрочный архитектурный переход. 1 декабря 2020 года был запущен Ethereum Beacon Chain, ознаменовав начало эры proof-of-stake. Фаза 0 не сразу заменила существующую среду исполнения, но она ввела экономику валидаторов, депозиты стейкинга, условия слэшинга и новый координационный слой для будущих обновлений. Валидаторам требовалось заблокировать 32 ETH, создавая модель безопасности, основанную на капитале под риском, а не на специализированном майнинговом оборудовании.
Это было одно из самых технически амбициозных начинаний в истории криптовалюты. Перевод работающей экономической сети с proof-of-work на proof-of-stake требовал тщательной координации между разработчиками клиентов, операторами узлов, биржами, провайдерами кошельков и командами смарт-контрактов. Запуск Beacon Chain показал, что Ethereum может развиваться через поэтапную инженерию, а не через резкую замену. Он также углубил философский контраст между биткоином и Ethereum: биткоин отдавал предпочтение минимальным изменениям для сохранения монетарной достоверности, тогда как Ethereum принимал итеративную сложность для поддержки программируемых финансов.
Стейблкоины, регулирование и приход институционалов
Стейблкоины стали важнейшим мостом между традиционными финансами и крипторынками в 2020 году. Они обеспечивали расчетную ликвидность, залог для децентрализованных финансов и средство для трейдеров перемещать ценность без выхода в банковскую инфраструктуру. В этом году усилилось внимание к прозрачности резервов, правам на погашение и регуляторной классификации, но в то же время стейблкоины стали более глубоко интегрироваться в биржевые экосистемы, платежные эксперименты и трансграничные переводы.
Институциональное участие ускорялось по нескольким направлениям. Публичные компании начали выделять казначейский капитал в биткоин, платежные компании объявляли о поддержке криптоактивов, а регулируемые кастодиальные сервисы расширяли услуги для цифровых активов. В США регуляторные разъяснения по банковскому хранению и эксплуатации узлов предполагали, что традиционные финансовые институты могут участвовать в криптоинфраструктуре, не обязательно отказываясь от требований комплаенса. Эти события не разрешили напряжение между сетями без разрешений и регулируемыми посредниками, но сделали его невозможным игнорировать.
Для биткоина приход институционалов изменил структуру рынка. Крупные покупатели, как правило, сосредоточивались на хранении, аудируемости и долгосрочном дефиците, а не на идеологии шифропанков. Для Ethereum институциональный интерес был более сложным, поскольку платформы смарт-контрактов вызывали вопросы о законодательстве о ценных бумагах, управлении и правовом статусе децентрализованных протоколов. Таким образом, 2020 год заложил основу для десятилетнего конфликта между открытыми сетями и регуляторными рамками.
Форумная культура и ранние реакции сообщества
Культурная история криптовалюты в 2020 году формировалась форумами, чатами, рассылками разработчиков и сообществами в социальных сетях. Давние пользователи биткоина часто подходили к халвингу со смесью технической уверенности и рыночной усталости. Они помнили предыдущие циклы, сбои бирж, войны форков и эмоциональный ущерб от спекулятивной мании. Их обсуждения часто вращались вокруг эксплуатации узлов, самостоятельного хранения, рынков комиссий и важности отказа от зависимости от третьих сторон.
На форумах повторяющийся аргумент касался не столько краткосрочной цены, сколько монетарной политики: если эмиссия фиксирована, неопределенность должна выражаться через оценку, а не через предложение.
Новые участники, напротив, часто приходили, привлеченные макронарративами, технологическим оптимизмом или взрывными возможностями в DeFi. Многие никогда не переживали полноценный медвежий рынок и не были знакомы с психологическим бременем экстремальной волатильности. Это создало разрыв поколений между ветеранами, которые ставили во главу угла выживание, и новичками, которые ставили во главу угла возможности. Результатом был богатый, иногда хаотичный дискурс, в котором технический анализ, монетарная теория, риски смарт-контрактов и спекулятивная эйфория сосуществовали в одних и тех же ветках.
Ранние реакции на форумах также выявили устойчивые опасения. Пользователи биткоина спорили, подрывает ли институциональное хранение этос самосуверенитета. Пользователи Ethereum спорили о комиссиях за газ, рисках централизации и о том, является ли фарминг доходности инновацией или спекуляцией. Сторонники приватности предупреждали, что прозрачность блокчейна может позволить слежку, если личности будут привязаны к адресам. Эти дебаты не были отвлечением; они были живой летописью технологии, пытающейся определить собственные ценности под давлением.
Сбои безопасности и жесткие уроки
2020 год также стал годом инцидентов безопасности, которые обострили понимание рисков в отрасли. Атаки с флеш-кредитами показали, что временный капитал можно использовать для манипулирования ценами и эксплуатации предположений протокола в рамках одной транзакции. Сбои оракулов показали, что децентрализованные приложения надежны лишь настолько, насколько надежны источники данных, от которых они зависят. Компрометации административных ключей напомнили пользователям, что многие якобы децентрализованные протоколы все еще содержали централизованные точки контроля. Взломы бирж укрепили важность гигиены хранения, рабочих процессов с мультиподписью и операционной безопасности.
Эти события были болезненными, но они продвинули техническую практику. Команды стали серьезнее относиться к формальным аудитам, баг-баунти, временным блокировкам, мультиподписям управления и механизмам аварийной остановки. Пользователи стали больше осознавать, что риск смарт-контрактов не абстрактен; это прямая финансовая экспозиция. Год помог отделить риторическую идею децентрализации от практической инженерии, необходимой для ее достижения. В этом смысле неудачи 2020 года были столь же исторически важны, как и успехи.
Что 2020 год изменил в исторической летописи
История криптовалюты и биткоина в 2020 году — это история перехода. Рынок перешел от изолированных спекуляций к торговле с учетом макроэкономики. Биткоин перешел от нарратива, ориентированного на розничных инвесторов, к институциональному нарративу дефицита. Ethereum перешел от платформы смарт-контрактов к финансовому расчетному слою под реальной экономической нагрузкой. DeFi перешел от экспериментальных контрактов к узнаваемой, хотя и рискованной, параллельной финансовой системе. Стейблкоины перешли из торговых инструментов в важнейшую инфраструктуру ликвидности. Регуляторы перешли от периферийных комментариев к активному взаимодействию по вопросам хранения, платежей и классификации токенов.
Самое главное, 2020 год доказал, что криптовалюту больше нельзя оценивать только как технологию. Ее необходимо было оценивать одновременно как монетарную политику, рыночную структуру, риски программного обеспечения, управление и идеологию. Фиксированное предложение биткоина стало более убедительным в мире расширяющейся фиатной ликвидности. Программируемость Ethereum стала более ценной по мере того, как финансовые приложения набирали популярность. Мечта шифропанков о деньгах без разрешений не была полностью реализована, но ее стало невозможно игнорировать.
К концу года отрасль стояла на пороге новой фазы. Технические основы, заложенные до и в течение 2020 года, определят следующий цикл: институциональное внедрение, масштабирование второго уровня, эволюция proof-of-stake, регуляторное противостояние и продолжающаяся борьба за создание открытых, безопасных и устойчивых систем. 2020 год не стал концом ранней истории криптовалюты. Это был момент, когда эта история стала неотделимой от глобальных финансов.
Часто задаваемые вопросы
Что произошло с биткоином в 2020 году?
Биткоин пережил серьезный мартовский обвал, третий халвинг в мае и сильное восстановление позже в том же году на фоне роста институционального интереса. Темп эмиссии сети был сокращен вдвое, а участники рынка все чаще рассматривали биткоин как актив цифрового дефицита на фоне глобального монетарного расширения.
Когда произошел халвинг биткоина в 2020 году?
Третий халвинг биткоина произошел на высоте блока 630 000 11 мая 2020 года. Вознаграждение за блок уменьшилось с 12,5 BTC до 6,25 BTC, замедлив темп создания новых монет и укрепив заранее заданный график предложения биткоина.
Что такое DeFi-лето?
DeFi-лето относится к быстрому росту протоколов децентрализованных финансов в 2020 году, особенно в Ethereum. Платформы кредитования, автоматические маркет-мейкеры, майнинг ликвидности, фарминг доходности и токены управления привлекли огромное внимание и капитал, превратив смарт-контракты в экспериментальную финансовую инфраструктуру.
Изменился ли Ethereum в 2020 году?
Да. Ethereum запустил Beacon Chain 1 декабря 2020 года, начав переход к proof-of-stake. Фаза 0 ввела стейкинг, валидаторов и механику слэшинга, заложив основу для будущих обновлений масштабируемости и консенсуса.
Почему март 2020 года был важен для криптовалюты?
Март 2020 года показал, что крипторынки чувствительны к глобальным условиям ликвидности. Биткоин резко упал во время распродажи, вызванной пандемией, биржи столкнулись с операционной нагрузкой, а протоколы децентрализованных финансов выявили слабости в дизайне ликвидаций и оракулов. Обвал стал ключевым уроком в области рыночной структуры и управления рисками.
Стал ли 2020 год началом институционального внедрения криптовалюты?
2020 год стал важной точкой ускорения. Публичные компании, платежные фирмы, кастодиальные сервисы и управляющие активами стали более активными на рынке биткоина и на более широких крипторынках. Институциональное участие не заменило первоначальное видение шифропанков, но изменило структуру и нарратив рынка.